Pro kupující to znamená vyšší splátky, pro prodávající menší okruh zájemců s financováním a pro investory jinou matematiku výnosu. V tomto článku shrnujeme, kde sazby jsou, proč rostou, co se chystá v ČNB i v bankách – a co z toho plyne pro trh s nemovitostmi na severu Čech.
Tři čísla, která se v médiích často pletou dohromady:
Hypoindex rostl sedmý měsíc v řadě: z 4,89 % v březnu na 5,51 % v září a 5,79 % v říjnu (meziměsíčně +0,28 p. b.). Realizované sazby podle ČBA šly ze 4,48 % v lednu na 5,10 % v září – banky zatím na klienty přenesly jen část zdražení peněz na trhu.
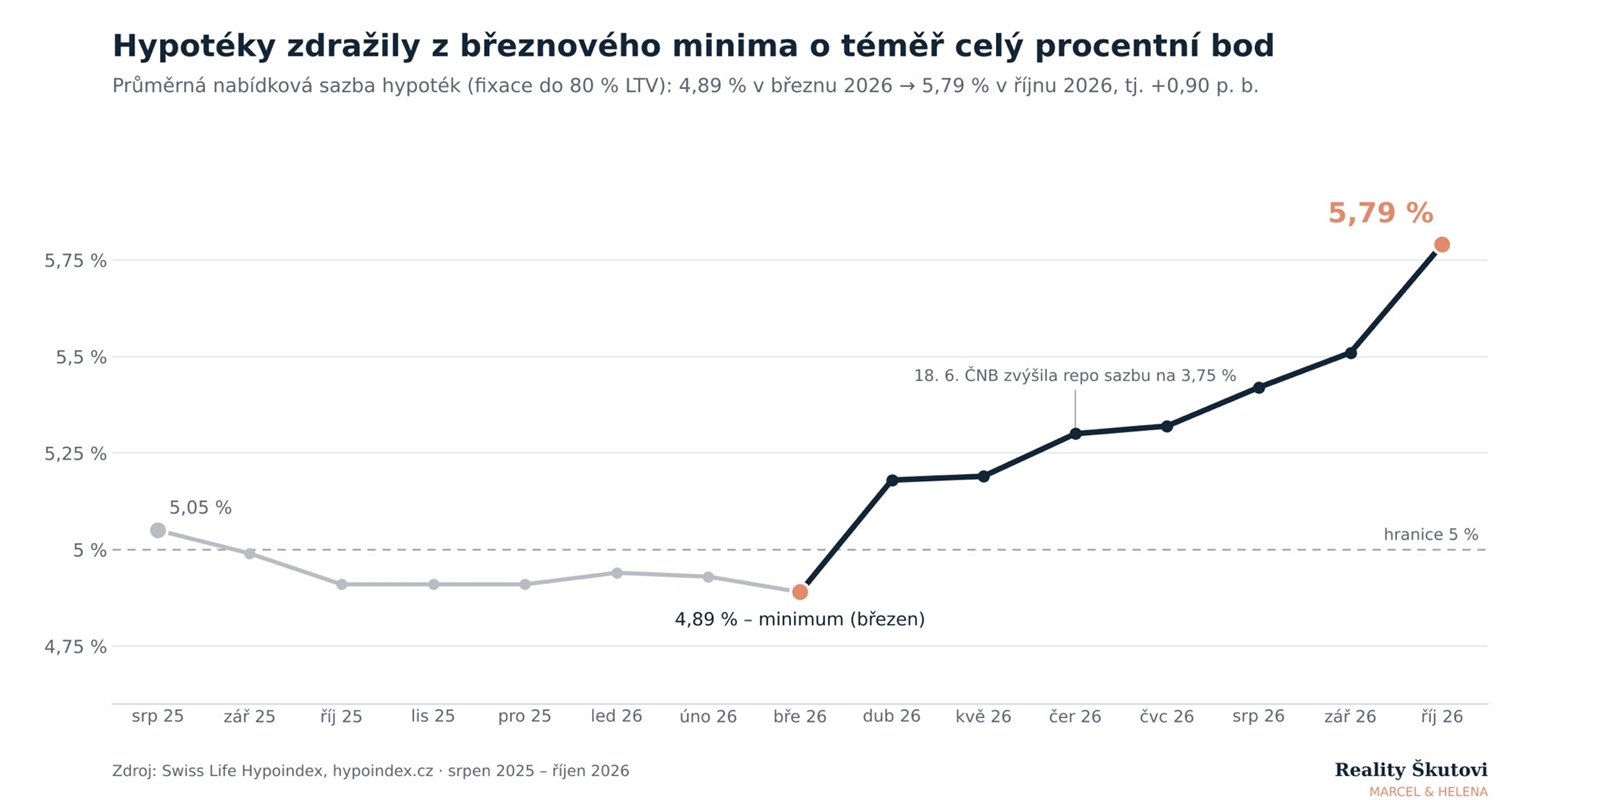
Půl roku se sazby držely kolem 4,9 %, v dubnu skočily po ozbrojeném konfliktu na Blízkém východě a od léta zrychlují – červnové zvýšení repo sazby ČNB bylo jen jedním z impulsů.
Průměrné nabídkové sazby podle délky fixace (Swiss Life Hypoindex, říjen 2026)
Nejvíce zdražují dlouhé fixace. Banky si u nich účtují riziko na delší dobu, jednoleté fixace se naopak snaží držet opticky levné – klient ale přebírá riziko, že za rok bude refixovat ještě dráž.
Minimální nabídkové sazby jednotlivých bank k 23. 10. 2026 (zdroj: Hypoindex.cz)
Jde o ceníkové minimum po všech slevách (účet, pojištění, energetický štítek). Mezi nejlevnější a nejdražší pětiletou fixací je rozdíl 1,41 p. b. – u hypotéky 4 miliony to dělá přes 3 000 Kč měsíčně. V říjnu zdražilo 7 z 10 bank, nejvíc Partners Banka (+0,40 p. b. u 3leté fixace) a UniCredit (+0,30 p. b.); Fio, Česká spořitelna a mBank nechaly sazby beze změny.
Co to dělá se splátkou – modelová hypotéka 3,5 mil. Kč na 25 let:
Průměrná nová hypotéka je dnes podle ČBA 4,67 mil. Kč a průměrná splátka se blíží 26 000 Kč měsíčně.
Hypotéky neurčuje přímo repo sazba ČNB, ale cena dlouhých peněz na trhu – tzv. úrokové swapy, za které si banky zajišťují zdroje na 3 až 5 let. A právě ty letos prudce vzrostly.
K tomu od 1. 4. 2026 platí přísnější limity ČNB pro investiční hypotéky (druhá a další nemovitost), což zdražilo a ztížilo financování právě investorům.
ČNB 5. 11. 2026 – zvýšení na 4,00 % je ve hře. Člen bankovní rady Jakub Seidler 27. 10. veřejně řekl, že se přiklání ke zvýšení o 0,25 p. b. kvůli odolné domácí poptávce a dlouho zvýšeným cenám energií. Guvernér Michl už po zářijovém jednání avizoval, že rada bude „rozhodovat mezi stabilitou a růstem sazeb“. Hlavní ekonom Patria Finance Dominik Rusinko zvýšení na 4,0 % očekává a nevylučuje další na začátku roku 2027. Seidler ale dodává, že by nešlo o začátek cyklu zvyšování – trh, který započítává až čtyři zvýšení během 12 měsíců, považuje za „přehnaný“.
Inflace poroste přes zimu. Podle ČNB se inflace na přelomu roku přechodně zvýší, analytici čekají vrchol nad 3 % v únoru 2027 (ceny potravin, regulované ceny, energie). Listopadová prognóza ČNB pravděpodobně přinese vyšší odhad inflace pro rok 2027 a slabší růst ekonomiky – Seidler to nazývá „stagflačním šokem“.
Hypotéky míří k 6 %. Patria Finance: pokud tržní sazby zůstanou blízko současných úrovní, průměrná sazba nových hypoték se bude blížit 6 %. Na těchto úrovních byly naposledy v letech 2022–2023. Srovnávač Půjčka.co odhaduje 6 % v průměru už do konce roku. Swiss Life Select: sazby až do jara 2027 stagnují nebo mírně rostou; výraznější zlevnění letos nepřijde. Jediný optimističtější hlas – analytička Ekonomických staveb Vlasta Pěchoučková – mluvila o návratu k 3,9 % v roce 2027, ale jen „pokud nepřijde další velká neočekávaná událost“; od té doby se situace vyvíjela opačným směrem.
Vlna refixací. Podle ČNB letos projde refixací asi 470 mld. Kč hypoték s původní průměrnou sazbou kolem 3,2 % – splátka těmto domácnostem roste v průměru o 1 900 Kč měsíčně (cca 15 %). V roce 2027 to bude asi 530 mld. Kč a v roce 2028 nejméně 600 mld. Kč; u těch je původní sazba kolem 4,3 %, takže skok bude mírnější. Pro banky to znamená boj o stovky miliard – a pro klienty příležitost vyjednávat.
Shrnutí výhledu: základní scénář je „vyšší sazby po delší dobu“ – 5,5–6 % u nabídek, kolem 5–5,5 % u reálně podepsaných smluv, bez plošného zlevnění minimálně do jara 2027. Rozhodovat bude inflace, ceny energií a rozpočet, ne politický tlak na ČNB.
Trh zpomaluje, ale nepadá. Nabídkové ceny bytů v ČR vzrostly ve 3. čtvrtletí 2026 o 2,1 % mezičtvrtletně a o 8,9 % meziročně (ČSÚ/ČBA) – po 12,9 % na začátku roku. V Praze zpomalil meziroční růst starších bytů z 9 % na 5,6 %, Brno prakticky stagnuje (+0,9 % za kvartál). Patria Finance: s poklesem cen nepočítáme, ale ochlazení už probíhá a bude pokračovat i v dalších čtvrtletích. Objem nových hypoték je stále vysoký (404 mld. Kč od začátku roku), počet nových hypoték je ale meziročně o 12 % nižší – lidé si berou méně úvěrů, zato větších.
Kdo z trhu odchází a kdo zůstává. Vyšší sazby vyřazují z trhu kupující na hraně bonity – hlavně mladé rodiny s nízkým vlastním kapitálem. Zpřísněné limity ČNB pro investiční hypotéky brzdí drobné investory na úvěr. Naopak kupující s hotovostí a investoři s vlastním kapitálem získávají: méně konkurence u prohlídek, větší prostor pro vyjednávání o ceně.
Nájmy rostou pomaleji než ceny. V Ústí nad Labem vzrostly ceny bytů meziročně o 16,5 %, nájemné jen o 7,5 % (na 230 Kč/m²). Hrubý výnos z nájmu tak klesá – při sazbě hypotéky kolem 6 % se investice na úvěr s výnosem 4–5 % nevyplatí, pokud investor nepočítá s růstem ceny. Kdo kupuje za hotové nebo s malým úvěrem, má jinou situaci: poptávka po nájemním bydlení poroste právě proto, že na hypotéku dosáhne méně lidí.
Sever Čech: nejrychlejší růst v republice – a první korekce. Ústí nad Labem vedlo v září 2026 mezi 13 velkými městy s meziročním růstem nabídkových cen bytů o 16,5 % na 53 632 Kč/m² (za tři roky +65 %); doba prodeje bytu se zkrátila ze 145 na 36 dní. Zároveň ale data Bezrealitky ukazují, že v Ústeckém kraji nabídkové ceny starších bytů mezi 2. a 3. čtvrtletím klesly o 5 % na 52 180 Kč/m² – jako jeden ze dvou krajů v ČR. Hendrik Meyer (EHS/Bezrealitky): vzdálenější lokality, kam se přelila poptávka z drahých měst, začnou při zpomalení klesat mezi prvními.
Co to znamená pro náš region:
Scénáře na 12 měsíců:
Kupujete na hypotéku
Končí vám fixace
Prodáváte
Investujete
Éra levných hypoték skončila a nic nenasvědčuje tomu, že by se brzy vrátila. Sazby kolem 5,5–6 % budou podle všeho normálem minimálně do jara 2027 a ČNB 5. listopadu pravděpodobně přidá další čtvrt procenta. Realitní trh to nepoloží – poptávka po bydlení na severu Čech je silná a ceny jsou stále nejdostupnější v republice – ale změní pravidla: rozhodovat bude vlastní kapitál, realistická cena a rychlost.
Jsme 21 let na trhu a prodávali jsme i v letech 2022–2023, kdy sazby byly na stejných úrovních jako dnes. Pokud zvažujete prodej, koupi nebo investici a chcete vědět, jakou cenu dnes vaše nemovitost v Ústí nad Labem, na Teplicku, Litoměřicku, Děčínsku nebo na Liberecku reálně má, ozvěte se – odhad ceny i konzultaci financování (včetně družstevních bytů) děláme zdarma.
Marcel & Helena Škutovi, Reality Škutovi · tel. 797 635 788 · marcel@realityskutovi.cz · www.realityskutovi.cz
Článek vychází z dat Swiss Life Hypoindex, ČBA Hypomonitor, ČNB, ČSÚ a analýz zveřejněných do 29. 10. 2026. Nejde o investiční doporučení.